留學購屋停看聽:父母匯款千萬給子女,為何同時踩中洗錢調查與贈與稅爭議? Prof. Stefan Huang 不動產與證券投資, 企業傳承, 台灣商貿稅務法令資訊站, 國內個人與企業稅 十月 24, 2026 黃士洲副教授,台北商業大學財稅系 English Summary Taiwanese parents ofte […] Tags: international tax, taiwantax, 借名登記, 國際租稅, 洗錢防制, 海外購屋, 贈與稅, 跨境稅務0More
求子手術費與列舉扣除:從37萬元體外受精支出看釋字第701號的適用困境 Prof. Stefan Huang 台灣商貿稅務法令資訊站, 各國稅制概觀, 國內個人與企業稅, 國內稅務議題 十月 20, 2026 黃士洲副教授報告 發表於2026年10月7日[第十七屆稅務實務問題研討會議程]會計師公會全聯會、東吳大學財稅法 Tags: constitution and tax law, 列舉扣除額, 司法院釋字701號解釋, 婚姻家庭的憲法保障, 憲法判決, 生存權保障, 醫藥生育費0More
爸爸能不能動用媽媽給孩子的教育基金?-民法與稅務觀點 Prof. Stefan Huang 台灣商貿稅務法令資訊站, 國內個人與企業稅, 國內稅務議題 十月 19, 2026 媽媽分年把錢贈與給孩子,當作未來教育基金;爸爸覺得錢放定存報酬太低,就把資金轉到自己帳戶拿去投資。這樣可以嗎? Tags: 借名關係, 教育基金, 特有財產, 贈與稅0More
大老婆條款入法後,擬制遺產漏洞填了嗎? Prof. Stefan Huang 台灣商貿稅務法令資訊站, 各國稅制概觀, 國內個人與企業稅, 國內稅務議題 十月 9, 2026 黃士洲副教授、台北商業大學財稅系 德國馬克思普朗克稅法研究所訪問學人 本篇是我2026/10/2受邀至省會計師 Tags: 113年度憲判字11號, Taiwan Constitutional Decision, Taiwan Estate Tax, 憲法判決, 總遺產稅制, 遺產稅, 遺產稅制0More
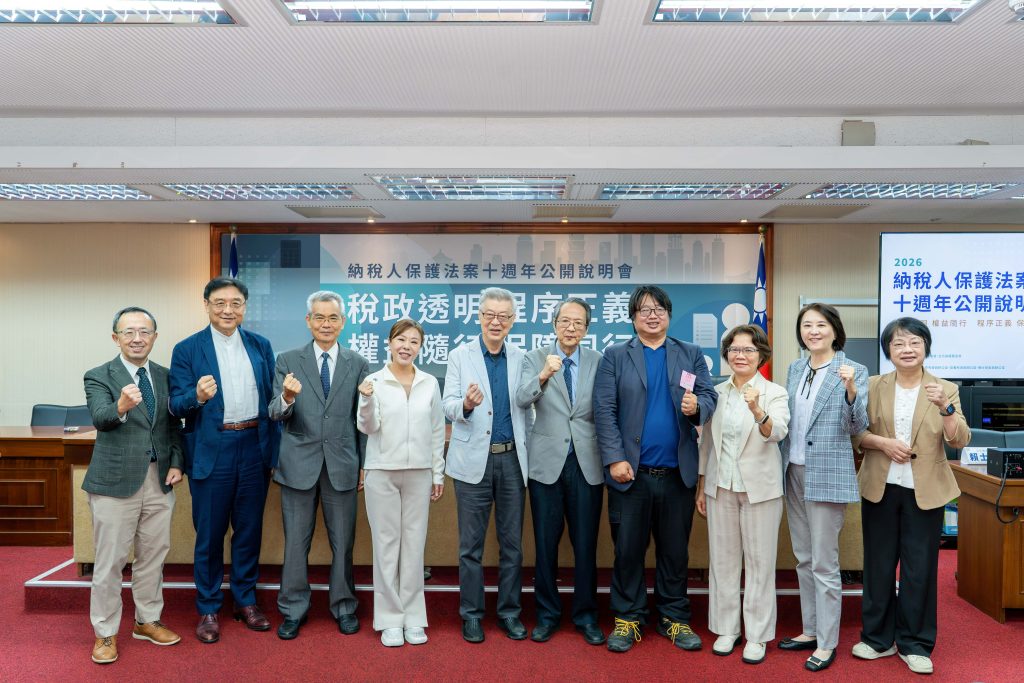
基本法、解釋函與不利益變更禁止-納保法實施10周年回顧講稿(立法院公聽會) Prof. Stefan Huang 台灣商貿稅務法令資訊站, 租稅協定與BEPS行動方案 十月 6, 2026 黃士洲副教授、台北商業大學財稅系 德國馬克思普朗克稅法研究所訪問學人 院長、各位老師,以及各位與會先進,大家好 Tags: taxpayerprotection, 納稅者權利保護法0More
利奇公司案:BVI公司七億煤炭佣金,如何牽出台印租稅協定與洗錢紅旗?Taiwan Rich Bulk Case: NT$700 Million in Coal Commissions, the Taiwan–Indonesia Tax Treaty and Money Laundering Red Flags Prof. Stefan Huang 企業舞弊與洗錢防制, 台灣商貿稅務法令資訊站 十月 4, 2026 BY 黃士洲副教授,台北商業大學財政稅務系,台灣大學法學博士、德國MaxPlanck稅法研究所訪問學者 By Tags: international tax, OBU避稅, Taiwan tax, 佣金回扣, 台印租稅協定, 國際租稅, 國際貿易, 洗錢防制, 營業利潤, 跨國企業稅負0More
貨款匯給個人,誰才是真正賣家?CISG契約當事人認定|CLOUT 828解析- Payment to an Individual: Who Is the Real Seller? Identifying the Contracting Party under the CISG | CLOUT 828 Case Analysis Prof. Stefan Huang 商貿法令訊息, 涉外貿易投資需知 九月 29, 2026 English Short Version: CLOUT 828: Who Is the Real Selle Tags: CISG, Clout 828, 個人帳戶, 國際貨物買賣, 跨境交易0More
稅局高官收賄案外案,蛋捲名店虛增成本逃漏稅手法曝光 Prof. Stefan Huang 台灣商貿稅務法令資訊站, 納稅服從與違章執法, 經典稅務案例研究 九月 25, 2026 台中地檢偵辦中區國稅局官員涉貪案時,一併點名伴手禮品牌「六月初一」與「八結」負責人沈女。檢方指出,兩家公司於2 Tags: taiwantax, 股東往來, 詐術逃漏稅罪0More
戰時財政與自證己罪的荒謬拉鋸:烏克蘭成人影音市場稅收量化與除罪化-一個烏克蘭兩個世界 Prof. Stefan Huang Uncategorized, 納稅服從與違章執法 九月 19, 2026 在烏克蘭戰時體制與極端財政壓力下,國際社群盛傳「烏克蘭全面合法化性交易以充實軍費」,這樣的說法跟事實不太一樣, Tags: 成人影音市場稅收, 烏克蘭稅務, 自證己罪, 誠實申報0More
台灣納保官制度與實施現況的觀察 Prof. Stefan Huang 台灣商貿稅務法令資訊站, 各國稅制概觀 九月 17, 2026 2026年9月17日 台灣省會計師公會 專題分享 受邀到台灣省會計師公會,分享:台灣納稅者權利保護官制度與實施 Tags: Taiwan Tax Advocate, 納保官, 納稅者權利保護官0More