
BY 黃士洲副教授,台北商業大學財政稅務系,台灣大學法學博士、德國MaxPlanck稅法研究所訪問學者
By Shih-Chou Huang, Associate Professor, Department of Public Finance and Taxation, National Taipei University of Business; Ph.D. in Law, National Taiwan University; Visiting Scholar, Max Planck Institute for Tax Law and Public Finance, Germany.
English Abstract
The Rich Bulk case concerns over NT$700 million in commissions from Indonesian coal transactions received through Taiwan OBU accounts held by a BVI company. The Taiwanese enterprise claimed business profits relief under the Taiwan–Indonesia tax treaty, securing exemption from Indonesian taxation and withholding, but subsequently denied ownership of the income when investigated in Taiwan.
Following notification from Indonesia, Taiwanese authorities examined contracts, contact information and account control. The Supreme Administrative Court upheld attribution of the offshore income to the Taiwanese company, demonstrating how inconsistent treaty claims can expose discrepancies between legal form and economic substance.
This article argues that the arrangement presents significant money laundering red flags beyond income attribution. Large commissions, an offshore shell company and contradictory ownership claims warrant investigation into genuine services, possible kickbacks and ultimate beneficiaries. Tax assessments alone cannot explain the payments’ purpose or destination; coordinated financial investigation is essential to follow the money further.
English Keywords
Rich Bulk case; coal trade; offshore commissions; BVI shell company; Taiwan OBU accounts; Taiwan–Indonesia tax treaty; business profits; allocation of taxing rights; withholding tax exemption; cross-border tax notification; income attribution; substance over form; money laundering red flags; beneficial ownership; financial flows; suspected kickbacks.
一、從台灣公司到BVI:七億元佣金的故事
境外公司出面,承接巨額煤炭交易
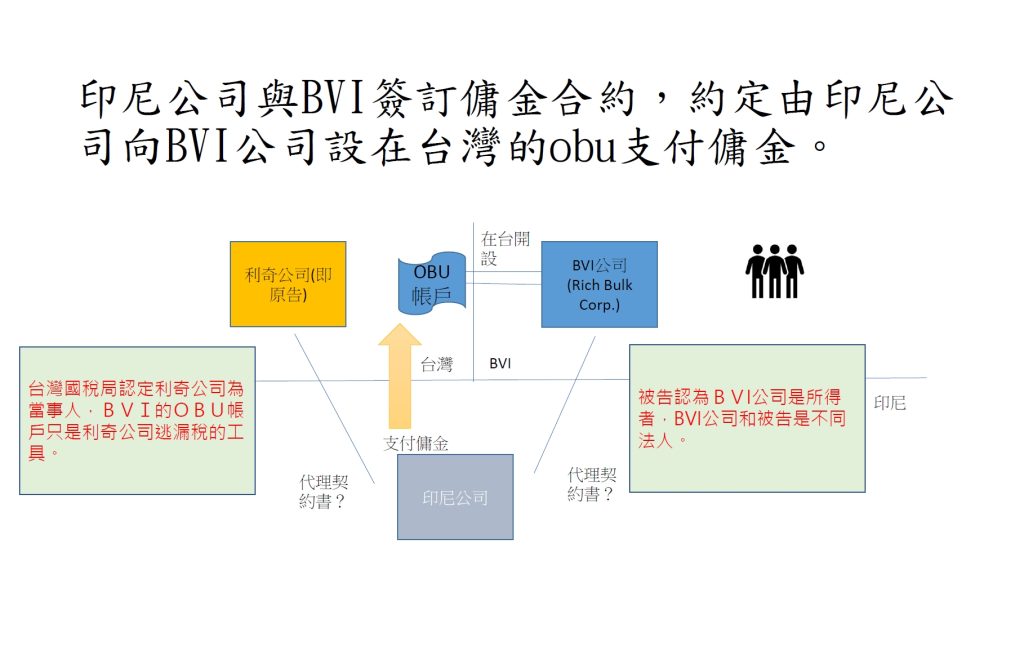
故事的起點,是台灣一家名為利O有限公司的企業。其當時負責人與配偶在英屬維京群島(BVI)設立Rich Bulk Corp.,以下簡稱RB公司,再以這家境外公司的名義與印尼煤炭出口商簽訂代理契約。按照這套安排,RB公司聲稱替印尼煤商尋找台灣及中國的買家、促成交易,並從中收取佣金。2011年與2012年兩個年度,相關境外收入合計竟達新台幣七億餘元。
七億元佣金,意味著多大的生意?
如果假設佣金率為3%至3.5%,七億元佣金所對應的煤炭交易規模,約為兩百億至兩百三十三億元。這是依假設比例反推的試算,不是判決確認的交易金額,卻足以呈現佣金背後可能涉及的龐大生意。面對如此高額的報酬,首先應問的就是:這家公司究竟提供了什麼服務,又憑什麼取得七億元?
公司在BVI,錢卻進入台灣OBU帳戶
這些款項並不是匯到BVI當地,而是由印尼付款公司,匯入RB公司設在台灣銀行的OBU帳戶。契約與收款名義掛在境外公司身上,資金落點卻在台灣,形成「法人在境外、款項進台灣」的結構。這也埋下後續爭議:帳戶上寫的是RB公司,是否就代表收入與台灣利O公司無關?
二、台印租稅協定:免課稅、免扣繳,卻也留下查稅線索
分配營業利潤課稅權:由台灣課稅
台印租稅協定第7條規定,台灣企業取得的營業利潤,若未透過設於印尼的常設機構從事營業,原則上僅由台灣課稅。本案利O公司以台灣企業身分,向印尼申請相關佣金適用這項規定。租稅協定在這裡的作用,就是限制印尼的來源國課稅權,將這筆營業利潤留由台灣課稅。
印尼免課稅、免扣繳:佣金得以全額支付
適用上述協定待遇後,印尼對這筆營業利潤不予課稅,付款時也無須扣繳印尼所得稅。因此,佣金可以不經印尼所得稅扣繳,直接支付至指定帳戶。這只是免除印尼端的課稅與扣繳,並不代表這筆所得在台灣也免稅。
印尼通報我國賦稅署:交易浮上檯面
印尼賦稅機關隨後將相關交易與所得資料通報我國賦稅署,使台灣得以查核這筆境外收入是否申報。原本用來取得印尼免課稅、免扣繳待遇的申請,於是成為台灣追查所得歸屬的重要線索。租稅協定在本案的作用,從課稅權分配,一路延伸到跨境所得的查核。
三、在印尼說「是我的」,到台灣卻說「不是我的」
BVI公司簽約,為何主張台灣企業待遇?
本案最值得注意的矛盾,是契約上使用BVI公司的名義,申請的卻是台灣與印尼之間的租稅協定待遇。如果真正取得所得的是BVI公司,原則上就不能以此主張自己是享有台印協定待遇的台灣企業。然而,申請時所提出的主張,恰恰是利O公司具有台灣企業身分,相關營業利潤應由台灣課稅。
台灣追查時,所得人卻換成境外公司
等到台灣國稅局追查這筆七億餘元收入,利奇公司卻主張:取得佣金的是RB公司,而不是台灣公司。換句話說,在印尼申請協定待遇時,把自己放在台灣企業的位置;到了台灣面對課稅時,又以境外公司的獨立法人地位排除所得歸屬。同一筆收入,在享受協定利益與承擔納稅義務時,任意切換所得人的身分。
前後矛盾,暴露法律形式與實際交易的錯配
這就是本案巨大的錯配(mismatch):印尼端的免稅主張與台灣端的所得歸屬主張,無法彼此一致。問題因此不再只是銀行帳戶登記在誰名下,而是究竟由誰從事交易、提供服務及控制收益。境外公司的契約形式,必須接受實際經濟關係的檢驗。
四、實質課稅穿透形式:七億元應歸屬誰?
契約、聯絡資訊與帳戶控制,指向台灣企業
國稅局與法院並非只因RB公司設在BVI,就否定其收款名義。案件中的英文名稱、營業地址、聯絡資訊、契約簽署與帳戶控制等資料,均成為判斷實際交易主體的證據。再加上利O公司曾以台灣企業身分申請協定待遇,整體證據指向:境外法人與OBU帳戶,是用來承接並隱匿台灣企業收入的安排。
法院確認所得歸屬,維持補稅與裁罰
最高行政法院109年度判字第458號判決,於2020年8月31日駁回利O公司的上訴,支持將相關境外收入歸屬於利奇公司的認定。這個結果說明,不能僅把款項匯入境外公司名下的帳戶,就排除真正所得人的申報與納稅責任。實質課稅在此解決的是:七億餘元收入,究竟應由誰申報。
五、七億佣金背後:高度可疑的洗錢紅旗
異常安排的組合,不能只當成一般稅務規劃
本案的警訊,不是單獨一個BVI公司,也不是單獨一個OBU帳戶,而是巨額佣金、境外殼公司、台灣帳戶收款,以及前後矛盾的所得歸屬主張同時出現。這些安排共同造成交易主體與資金受益人的不透明,也讓佣金的真正支付目的值得懷疑。從風險辨識的角度看,這已是一個應予警示、深入追查的洗錢紅旗。
所謂佣金,可能是回扣與資金移轉的外觀
面對七億元的佣金,必須追問:到底提供了什麼仲介服務,為何值得如此龐大的報酬?若缺乏相應的服務紀錄與商業合理性,所謂代理契約與佣金,就可能只是包裝買煤回扣或其他不法資金移轉的法律外觀。本文認為,本案具有高度洗錢疑慮,應進一步調查;風險辨識不必等到刑事定罪之後才開始。
真正要追的是:七億元最後到了誰手中?
款項進入RB公司的台灣OBU帳戶,只是金流的一站,並不是調查的終點。接下來應追查的是:錢轉給了誰、購買了什麼資產,以及最後由誰控制或享有。若款項經由其他公司、個人或資產交易繼續移轉,更應檢視這些安排是否具有合理目的,或是在掩飾真正受益人與資金來源。
六、只補稅,可能錯過案件真正的重點
所得歸屬,不等於交易全貌
稅務判決確認了誰應納稅,卻不因此回答佣金是否對應真實服務,或付款背後是否另有回扣安排。即使可以把七億元歸課台灣公司,仍須繼續追問這筆款項真正為誰而支付。補稅與罰鍰處理的是漏報所得,金流調查則要揭開所得外觀底下的支付目的。
公司進入清算,更凸顯掌握財產的重要性
本案判決所列公司已進入清算階段,也提醒我們:確認課稅責任與實際收取稅款,是兩件事。公司解散固然不會讓稅捐債務自動消失,但稅款的追回仍不能只期待一紙補稅判決,還必須關注資產去了哪裡。
有時候,稅的問題不只是稅的問題
利奇公司案確實是租稅協定與實質課稅的重要案例,但它的意義不應止於「境外佣金應由台灣公司納稅」。當交易出現如此集中的異常特徵,稅務查核更應成為追查資金來源、支付目的與最終受益人的起點。如果只盯著稅額,就可能錯過真正需要警惕的問題:佣金外觀之下,是否藏著回扣與洗錢,而七億元最後究竟去了哪裡?
參考資料
最高行政法院109年度判字第458號判決,2020年8月31日,營利事業所得稅事件。可至司法院裁判書系統依案號查詢。
台印避免所得稅雙重課稅及防杜逃稅協定,尤其第7條營業利潤規定。
中文關鍵字
利奇公司案、Rich Bulk Corp.、煤炭交易、境外佣金、BVI殼公司、台灣OBU帳戶、台印租稅協定、營業利潤、課稅權分配、免扣繳、跨境稅務通報、所得歸屬、實質課稅、洗錢紅旗、實質受益人、資金流向。
