
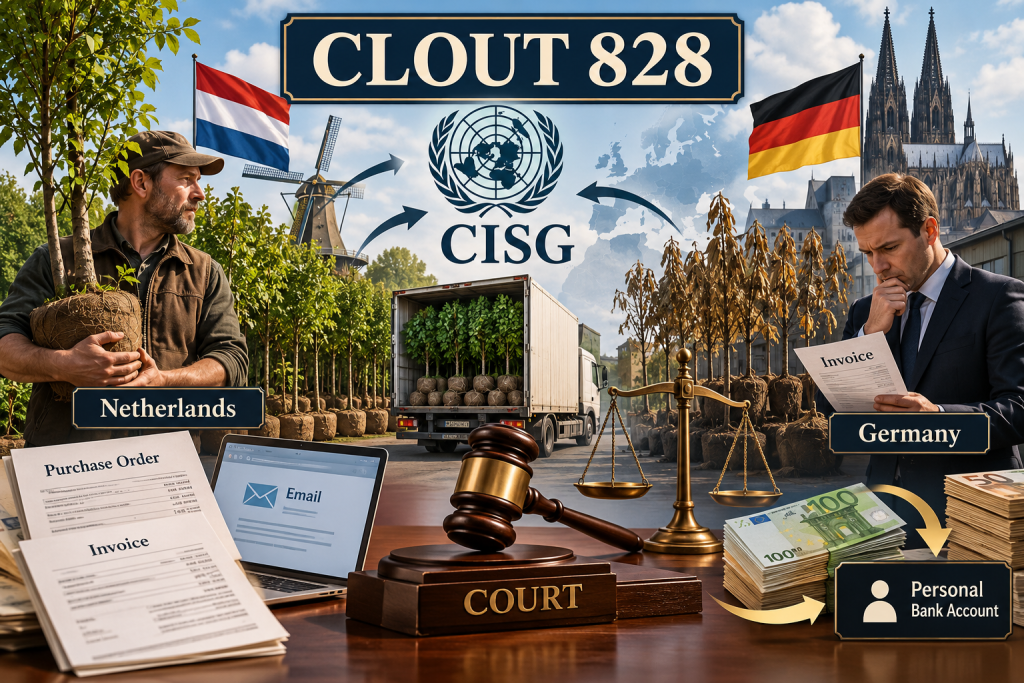
English Short Version: CLOUT 828: Who Is the Real Seller under the CISG?
If a cross-border transaction is conducted under a company name, but payments are repeatedly made to an individual’s bank account, who is the actual seller?
CLOUT 828 involved a Dutch tree trader and a German GmbH. When delivered trees died, the German buyer withheld payment. The dispute raised a preliminary question: was the seller the Dutch individual or his company?
Although orders were placed using company catalogues and some communications referred to the company, other evidence pointed in a different direction. Invoices were issued by an unrelated third party, while payments were consistently made directly to the individual seller’s bank account. The court ultimately treated the individual as the seller.
The case does not establish that the recipient of payment is automatically the contracting party. Rather, where contractual documents are unclear, the parties’ actual course of performance—including consistent payment flows—can provide important evidence of contractual identity. This reflects the CISG’s flexible approach to contract formation, including Article 11.
CLOUT 828 also highlights two further CISG lessons. Under Articles 38 and 39, buyers must promptly inspect goods and notify sellers of non-conformity. Because trees are perishable goods, the buyer’s one-month delay was too long; the court considered a period of no more than six days reasonable in the circumstances.
For international businesses, the compliance lesson is straightforward:
Contract → Invoice → Payment → Accounting Record
These should identify a consistent transaction party. Where payments, invoices and contractual documents point to different entities or individuals, businesses face increased contractual, tax, accounting and compliance risks.
Keywords: CLOUT 828; CISG; United Nations Convention on Contracts for the International Sale of Goods; international sale of goods; international trade law; contracting party; identification of seller; actual seller; payment to personal bank account; course of performance; cross-border transactions; contract formation; CISG Article 11; inspection of goods; CISG Article 38; notice of non-conformity; CISG Article 39; perishable goods; payment flow; invoice; international trade compliance.
Frequently Asked Questions (FAQ)
Q: Does the CISG require international sales contracts to be in writing?
A: Generally, no. Under Article 11 of the CISG, a contract for the international sale of goods does not, in principle, have to be concluded in or evidenced by writing.
Q: If payment is made to an individual’s bank account, does that automatically make the individual the seller?
A: No. The flow of payment is only one important factor in identifying the contracting party. It must be considered together with other evidence, including purchase orders, invoices, communications between the parties, and their actual course of performance.
Q: If the goods are actually defective, can the buyer still lose the right to claim remedies?
A: Yes. The buyer must still comply with the inspection requirement under Article 38 and the notice requirement under Article 39 of the CISG. In CLOUT 828, the buyer waited approximately one month before notifying the seller of problems with the perishable trees. The court found the notice untimely, resulting in the buyer losing the right to rely on the non-conformity of the goods.
中文解說
跨境交易沒有正式書面合約,訂單使用公司的型錄,聯絡時也使用公司名義,但是貨款卻一直匯進負責人的個人銀行帳戶。發生爭議後,到底「公司」還是「個人」才是真正的賣家?
CLOUT 828 正好處理了這個問題。
法院並未單純根據公司型錄或交易文件上的名稱決定契約當事人,而是綜合雙方交易行為、過去交易方式、發票以及付款流向判斷。在本案的具體事實下,買方持續將貨款直接支付給荷蘭賣家的個人帳戶,成為認定真正賣家的重要證據。
這個案例也提醒跨境交易者:契約、訂單、發票與金流最好指向同一個交易主體。
一、CLOUT 828 發生了什麼事?
案件發生在一名荷蘭樹木、植物商人與一家德國 GmbH 之間。
雙方長期進行樹苗交易。某批樹苗運抵德國後不久枯死,德國買方認為貨物不符合約定,因此扣住部分貨款。
荷蘭賣方於是起訴請求支付尾款。
沒想到第一審首先遇到的不是「樹苗到底有沒有瑕疵」,而是更基本的問題:
提起訴訟的這名荷蘭自然人,究竟是不是這份國際買賣契約的賣家?
第一審法院認為,德國買方實際上是與賣家的「公司」交易,因此以個人名義起訴的原告不是契約當事人。
案件因此進入上訴。
二、CISG 適不適用?
首先必須處理準據規範問題。
德國與荷蘭均為《聯合國國際貨物銷售合同公約》(CISG)締約國,因此符合公約適用條件的國際貨物買賣,原則上適用 CISG。
德國買方主張,雙方已經選擇適用荷蘭國內法,因此排除了 CISG。
但是法院沒有接受。
依 CISG 第6條,當事人固然可以排除 CISG 的適用,但必須存在雙方排除公約的合意。本案買方未能證明雙方確實達成這項合意,因此仍應適用 CISG。
三、沒有正式契約,CISG 怎麼判斷誰是真正的賣家?
這才是 CLOUT 828 最值得注意的部分。
雙方並沒有簽署一份完整的正式書面契約。
國際貿易實務中,這種情況並不少見。交易可能是由採購單、報價單、發票、Email、付款紀錄,以及長期交易慣例共同構成。
CISG 第11條原則上並不要求國際貨物買賣契約必須以書面方式成立。
因此,沒有一份白紙黑字寫著「Seller = A」的正式契約時,就必須回到雙方實際的交易關係,觀察究竟是誰以賣家身分履行交易。
CLOUT 828 中出現了兩組方向不同的證據。
指向「公司」的證據
買方是根據公司的產品型錄下單,部分交易聯繫也呈現公司名義。
如果只看交易外觀,很容易認為公司就是賣家。
指向「個人」的證據
但是另一組證據呈現不同結果。
發票並非由賣方所屬公司開立,而是由另一家與該公司無關的第三方公司開立。
更重要的是,買方歷次付款都直接匯入荷蘭賣家的個人銀行帳戶;部分支票甚至直接以該名自然人的姓名為受款人。
這些實際履行行為,使法院必須重新思考:
如果真正的交易對象是公司,為什麼貨款會長期直接支付給個人?
四、貨款匯進個人帳戶,就代表個人才是賣家嗎?
這裡要特別小心。
CLOUT 828 並不能簡化成:
「貨款匯入誰的帳戶,誰就是契約當事人。」
契約當事人的認定仍然必須綜合具體交易事實。
但是在本案中,持續性的付款流向具有相當重要的證明作用。
與「型錄上印著公司名稱」相比,實際付款行為更直接呈現雙方究竟把誰當成應受領價金的人。
法院因此認定真正的賣家是荷蘭自然人,而不是其公司。
換句話說,CLOUT 828 真正值得記住的不是「金流永遠優先於文件」,而是:
當書面文件無法清楚確認契約當事人時,實際履行方式——尤其是長期、反覆一致的付款行為——可能成為法院判斷真正契約當事人的重要證據。
五、樹苗枯死,買方為什麼還是不能扣貨款?
確認真正賣家後,案件才回到原本的貨物瑕疵問題。
樹苗於11月18日運抵德國,買方後來發現樹苗枯死,因此拒絕支付剩餘貨款。
但是買方直到12月18日,也就是大約一個月後,才通知賣方貨物存在問題。
這就涉及 CISG 第38條與第39條。
CISG 第38條:買方應及時檢驗貨物
CISG 要求買方在依具體情況可行的最短期間內檢驗貨物。
樹苗與一般機械設備不同,屬於容易變質、死亡或與其他植物混雜的活體商品,因此法院認為買方應迅速檢驗。
CISG 第39條:發現瑕疵後還必須及時通知
即使貨物真的有問題,買方也不能無限期等待。
買方必須在發現或理應發現貨物不符契約後的「合理期間」內通知賣方,並說明貨物不符的性質。
本案法院認為,就這類容易變質的貨物而言,合理通知期間最多約為6日。
買方卻等了一個月。
因此,即使樹苗確實存在問題,買方仍因沒有在合理期間內通知,而喪失依貨物不符主張相關救濟的權利。
這也是 CISG 實務非常重要的一點:
「貨物真的有瑕疵」與「買方還能不能主張瑕疵」是兩個不同問題。
六、CISG 沒有規定的事情怎麼辦?
本案還有另一個值得學習的問題。
買方曾經支付數筆款項,但究竟是在清償較早的舊帳,還是在支付比較新的交易?
這會影響部分舊債是否已經罹於時效。
另外,CISG 第78條雖然規定遲延付款可以請求利息,卻沒有完整規定利率如何決定。
遇到這類 CISG 沒有明文處理的問題,法院依 CISG 第7條第2項的處理架構,進一步透過國際私法適用荷蘭國內法。
依荷蘭法,本案付款應優先抵充舊帳,因此相關舊帳並未因買方主張而免除,買方仍須支付剩餘價金,賣方亦得請求遲延利息。
七、CLOUT 828 給跨境企業最大的提醒:契約、發票與金流必須一致
如果把 CLOUT 828 放到今天的企業合規環境來看,還有另一個值得注意的地方。
本案呈現了一個相當特殊的交易結構:
交易使用公司型錄 → 發票由另一家公司開立 → 貨款卻進入個人帳戶。
從契約法角度,這會造成「真正的賣家究竟是誰」的爭議。
從會計與稅務角度,問題可能更嚴重。
例如:
為什麼 A 公司進行的交易,貨款會支付給自然人?
為什麼提供商品的人與開立發票的人不同?
收到貨款的自然人是否應申報所得?
公司帳上如何記錄這筆交易?
第三方公司為什麼可以開立發票?
這些問題並不表示此種交易安排必然涉及違法,但是交易文件、發票與金流不一致,本身就會提高稅務、會計、洗錢防制及企業內控的查核風險。
因此,企業在跨境交易中最好建立一個很簡單的原則:
Contract → Invoice → Payment → Accounting Record
四者應該可以互相勾稽。
如果因商業安排確實需要由第三方收款、代收代付或由其他關係企業開票,就應該另外以契約、付款指示、代理關係或其他文件,把法律關係留下來。
八、CLOUT 828 最值得記住的四個 CISG 重點
這個案件可以濃縮成四個實務問題。
第一,CISG 不會因當事人希望適用某國國內法就當然被排除。
排除 CISG 原則上必須有當事人的合意。
第二,沒有正式書面契約,不代表契約不存在。
CISG 原則上不要求買賣契約一定採書面形式,因此法院可能從訂單、Email、付款、發票及過去交易行為認定契約關係。
第三,契約當事人的認定不能只看文件抬頭。
當文件與實際履行方式互相矛盾時,長期付款流向可能成為非常重要的證據。
第四,貨物有瑕疵,不代表買方當然可以拒絕付款。
買方仍須遵守 CISG 第38條的檢驗義務與第39條的瑕疵通知義務;對容易變質的商品,合理期間尤其可能非常短。
結語:國際交易最怕的不是沒有厚厚一疊合約,而是所有文件都在說不同的故事
CLOUT 828 表面上只是一批枯死樹苗引發的國際買賣糾紛,背後卻同時涉及契約當事人認定、CISG 適用、貨物檢驗、瑕疵通知、付款抵充以及遲延利息。
其中最值得跨境企業注意的,仍然是最基本的一件事:
你說誰是賣家,應該與實際收錢的人一致。
如果報價單寫 A 公司、發票由 B 公司開立、貨款最後卻匯入 C 個人的銀行帳戶,一旦發生爭議,法院、稅務機關或其他主管機關就必須重新追問:
這筆交易到底是誰做的?
CLOUT 828 提供了一個很好的提醒:在缺乏明確書面契約時,真正說明交易法律關係的,有時不是公司名稱或型錄上的 Logo,而是當事人長期實際如何履行契約。
常見問題 FAQ
Q:CISG 要求國際買賣一定要簽書面契約嗎?
A:原則上不需要。CISG 第11條原則上不要求買賣契約以書面形式成立。
Q:貨款匯入個人銀行帳戶,個人就一定是賣家嗎?
A:不一定。付款流向只是認定契約當事人的重要證據之一,仍須結合訂單、發票、雙方往來及實際履約情形綜合判斷。
Q:貨物真的有瑕疵,買方還可能不能要求賠償嗎?
A:可能。買方仍須遵守 CISG 第38條的檢驗義務及第39條的通知義務。CLOUT 828 中,買方對易變質樹木延遲一個月才通知,因此喪失相關主張。
本文關鍵字: CISG、CLOUT 828、國際貨物買賣、契約當事人、真正賣家、個人帳戶、跨境交易、CISG第6條、CISG第11條、CISG第38條、CISG第39條、CISG第78條、貨物瑕疵、瑕疵通知、國際貿易合規
