
院長、各位老師,以及各位與會先進,大家好。
今天很難得,在《納稅者權利保護法》施行將近十年之後,有機會重新回顧這套制度。
如同剛才李律師特別提到的,實務上有很多問題發生在行政救濟之後:原處分被撤銷,案件發回,重新進入行政程序。以下我想藉由這個問題,延伸討論幾個彼此其實密切相關的議題,包括《納稅者權利保護法》的基本法性質、財政部解釋函令,以及不利益變更禁止原則。
表面上看來,這幾個問題似乎各自獨立,但實際上卻可以連結在一起。換句話說,《納稅者權利保護法》固然是一套法律,但行政實務又按照自己的軌道持續發展。十年下來,我們會發現,《納保法》原本希望建立的許多保障精神,在行政運作及解釋函令的不斷累積之下,實際效果已經受到相當程度的折扣。
先從一個很簡單的例子開始。這個案例很生活化,甚至可能就發生在我們身邊。
假設小明跟小華共同合夥經營一家餐廳,105年開業,106年生意也很好。但是到了107年,兩人因為經營方向不同而產生爭議。小明是主要經營者,帳簿也掌握在他手上,因此後來不讓小華查帳,也不再把餐廳盈餘分配給小華。
站在小華的角度,他自然會認為:「我根本沒有拿到餐廳分紅,為什麼我要申報這筆所得?」
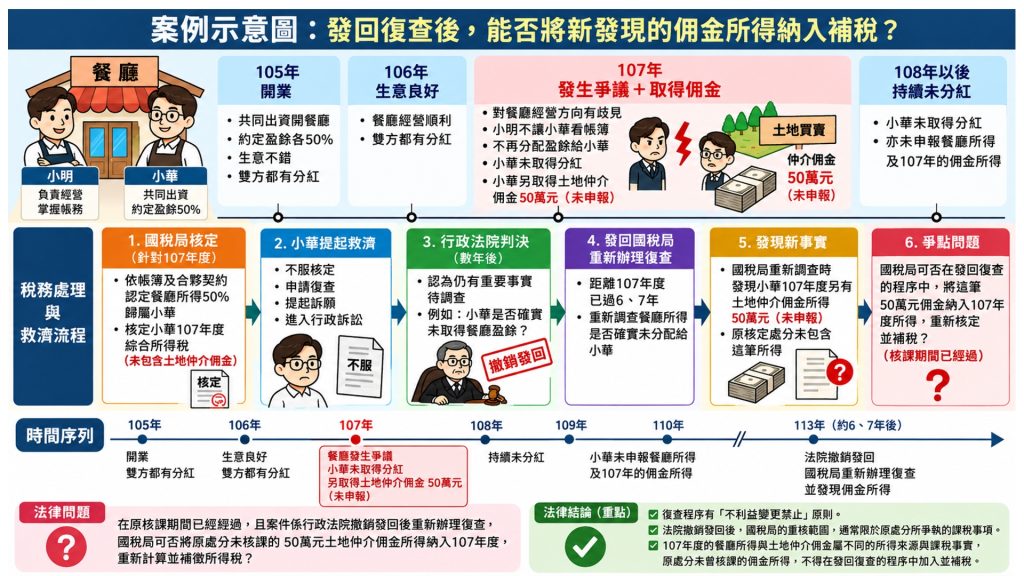
偏偏就在107年,小華另外曾經替朋友介紹土地買賣,也取得一筆仲介佣金,但當年度漏未申報。
後來幾年間,小明與小華之間的合夥糾紛始終沒有解決,小華也一直沒有收到餐廳分紅。可是國稅局仍然核定,小華每年有取得合夥盈餘。理由很簡單:雙方有合夥契約,而且小明申報餐廳每年的營利所得,依照五五分帳的比例,其中一半就應該歸屬於小華。
小華當然不服。他認為,自己沒有實際拿到這筆錢,憑什麼要繳所得稅?
稽徵機關則主張,合夥事業在年度終了後,就應依合夥比例計算盈餘歸屬;至於小華有沒有實際把錢拿到手,是另外一回事,並不影響所得是否已經歸屬。
於是小華提起行政救濟。經過復查、訴願及行政訴訟,甚至歷經數年之後,行政法院認為,本案仍有兩個重要問題必須查明:第一,餐廳當年度是否確實有可分配盈餘;第二,小華究竟有沒有實際取得這筆合夥利益。因此法院撤銷原處分,將案件發回稽徵機關重新調查事實再依法核定。
問題就從這裡開始。
案件發回重新復查之後,可能因為其他管道,稽徵機關得知小華當年,也就是107年度,另外漏報了一筆土地仲介佣金。於是國稅局就說:既然現在114年或115年重新核定你107年度的綜合所得稅,那我順便把你當年漏報的這筆佣金,也一起納進來補稅,這樣可以嗎?
這個問題其實不難理解。
我們台灣的稅務救濟,大致可以分成幾個階段。首先是原核定,稽徵機關先作成課稅處分;納稅義務人不服,先向原機關申請復查;接著是訴願;再來才進入行政法院的一審、二審。
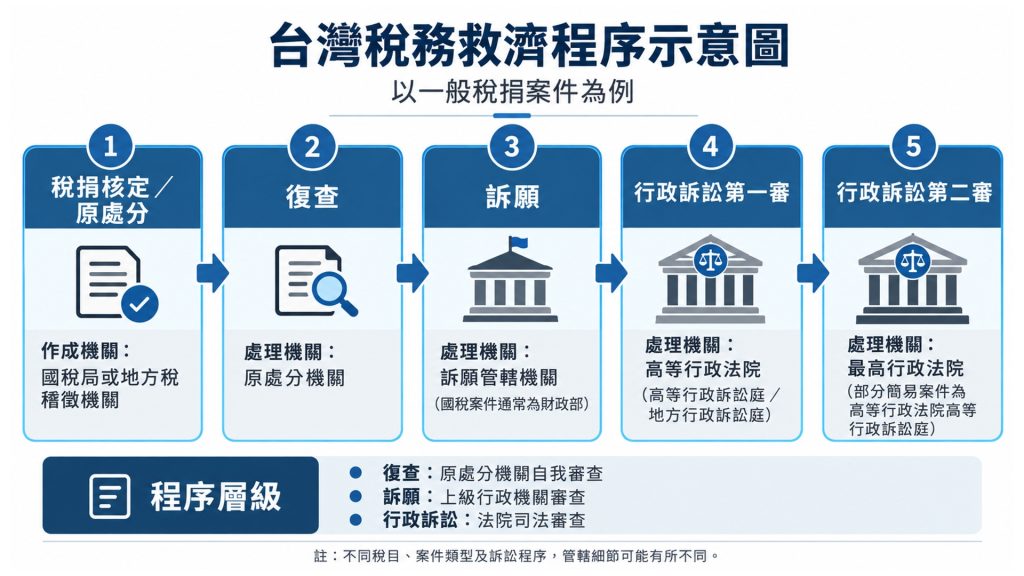
剛才小華的例子,就是行政法院撤銷原處分後,把案件發回稽徵機關重新復查。
因此接下來的問題就是:案件經過行政救濟撤銷發回後,重新進行的復查程序,是否仍然受到「不利益變更禁止」的拘束?
這個問題之所以值得注意,是因為今年4月,財政部發布了一則新的解釋函令,改變了過去數十年的處理方式。
我們先看制度本身。
不利益變更禁止,在訴願法以及行政訴訟制度中都有明文規定。簡單來說,就是人民提起救濟之後,原則上不能因為自己提起救濟,反而得到一個比原來更不利的結果。否則人民會擔心:「我是不是越救濟,最後繳的稅反而越多?」這當然會對行政救濟形成寒蟬效應。
但是在「復查」這個階段,《稅捐稽徵法》並沒有明文規定不利益變更禁止。
過去的作法,是依據財政部民國74年的函釋,將復查程序也納入不利益變更禁止的保障範圍。換句話說,雖然法律沒有明文,但長期以來,行政實務承認復查程序也應受到這項原則拘束。
這裡其實有一個非常值得討論的問題。
復查和訴願、行政訴訟都被放在租稅行政救濟的架構之下。訴願及行政訴訟都有不利益變更禁止,那麼復查沒有明文規定,到底是因為立法當初漏掉了?還是因為立法者本來就不想讓復查適用?
過去數十年,財政部是透過解釋,將這項保障延伸到復查程序。
但是今年4月的新解釋函令,只修改了幾個文字,卻產生非常大的效果:財政部現在認為,復查程序屬於「原行政程序的延伸」,因此不利益變更禁止原則不當然適用於復查。
接下來就必須回到《納稅者權利保護法》的基本定位。
我們一直認為,《納稅者權利保護法》具有某種「基本法」的性質。既然是基本法,它理論上應該提供納稅者權利保障的最低標準、最低底線。
但是實務上我們會發現,很多關於納稅義務人的申報義務、程序保障以及權利義務的重要事項,現在其實並不是透過法律,而是透過財政部的解釋令、辦法、作業要點,甚至新聞稿,不斷地被具體化,甚至被改變。
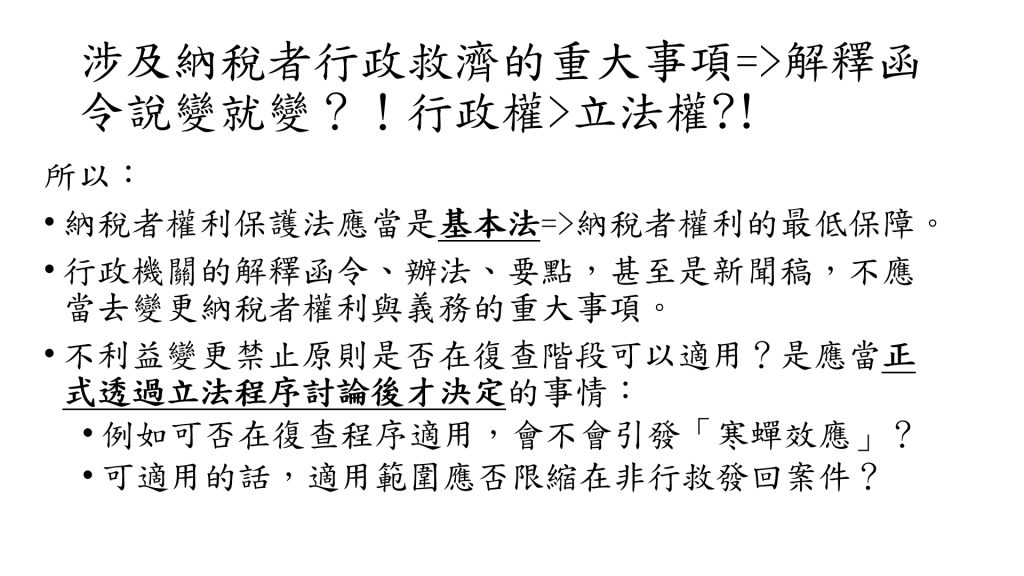
以不利益變更禁止為例,我個人認為,復查到底應不應該適用這項原則,當然可以討論。
例如,我們可以討論:如果是納稅義務人自己主動申請復查,是否應該全面適用不利益變更禁止?如果是行政法院撤銷後發回,是否可以作不同處理?對於原處分以外的新事實、新所得,究竟應該另外作成處分,還是可以放進原來的復查程序?
這些問題都可以討論。
但是它們有一個共同點:這些都是攸關納稅者程序權利的重要事項。
既然如此,這些問題是否真的只要財政部發布一紙解釋函令,就可以改變長期以來的保障?
這正是《納稅者權利保護法》施行近十年之後,我認為應該重新檢討的事情。
很可惜現在立法委員們已經離席,不然立法委員們可以很直接地感受到:有一些原本應該由法律決定的納稅者權利,以及立法機關本來應該決定的租稅程序規則,早就被行政機關透過解釋函令、辦法與作業要點,所逐漸取代。
而且近年來,財政部發布了非常多行政規則與作業要點,其中不少內容其實都已經涉及人民權利義務的重要事項。
這是一個值得立法院正視的現象。
最後,我再提出另外一個面向,也就是納稅者權利保護與AI查稅的問題。
我們再舉一個例子。
假設大明是一位多屋族,在全台灣一共持有16間房屋。他本人設籍在臺北市,兩名成年子女分別設籍在新北市及彰化縣,另外在其他縣市又持有13間房屋。
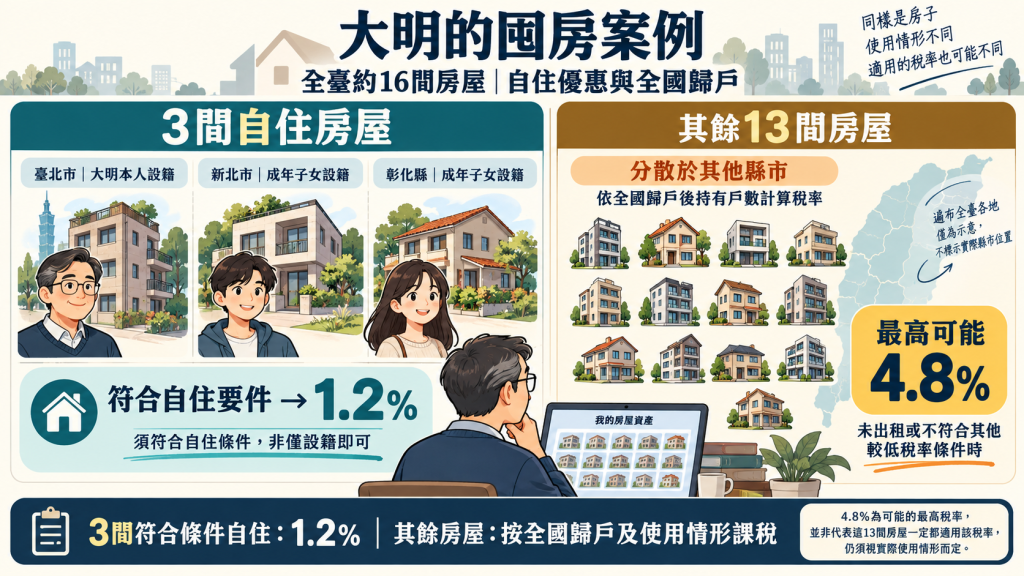
依照現在的房屋稅2.0,也就是俗稱的囤房稅制度,房屋稅率的適用,已經不是單純看某一個縣市有幾間房,而是涉及全國歸戶。
例如其中三間房屋如果符合自住條件,可能適用較低的1.2%稅率;其他非自住房屋,則必須依全國持有戶數判斷,最高可能適用4.8%的稅率。
問題在於,每一個地方稅捐機關,表面上可能只看到大明在自己轄區內有一間房屋。但要判斷這一間究竟是自住、非自住,或者非自住房屋應適用3.6%、4.2%還是4.8%,就必須掌握納稅義務人在全國的房屋持有狀況。
因此,每一個地方稅捐機關都必須去調取大量資料,包括戶籍資料、全國財產資料、房屋持有情形,以及其他與稅率判斷有關的個人資訊。
這就產生一個新的納稅者權利問題。
同一套個人資料,可能因為不同縣市的房屋稅核定需求,被不同的稅務機關重複存取。
假設每一次資料存取,都存在極低但不是零的資料外洩風險,那麼當同一套資料一年被16個機關存取一次,甚至年年如此,整體風險就會不斷累積。
當我們進入AI、大數據與跨機關資料整合的時代,納稅者權利保護是不是也應該延伸到「資料治理」?
例如,納稅資料是否應該集中在特定單位管理,而不是讓各地方稅務機關都能重複存取?哪些人員可以存取?每一次存取是否留下紀錄?是否需要定期稽核?納稅義務人是否有權知道自己的資料被哪些機關查詢?不同機關之間進行資料串接時,應該遵守哪些必要性及比例原則?
這些問題,在AI時代都會變得越來越重要。
因為一旦大量稅務資料、財產資料、戶籍資料被整合,不只是可以判斷某一個人的稅率,甚至透過大數據分析,也可能進一步掌握特定地區房地產交易、資產配置,乃至於市場變動的趨勢。
以上簡單報告,謝謝大家。
English Summary
Based on the keynote address delivered at the Legislative Yuan regarding the 10-year reflection on Taiwan’s Taxpayer Rights Protection Act, here is the English summary:
Dilution of Statutory Protections via Administrative Guidance: While the Taxpayer Rights Protection Act was enacted as a foundational framework, practical enforcement and administrative rulings by the Ministry of Finance have steadily diluted statutory safeguards over the past decade.
The Erosion of the Reformatio in Peius Doctrine: In tax relief procedures following court remands, recent administrative rulings assert that re-examination (復查) is merely an extension of the original administrative process rather than an independent remedial stage. This shifts away from decades of practice prohibiting adverse changes (reformatio in peius), allowing authorities to assess unexamined income from prior years during re-evaluations and creating a chilling effect on administrative appeals.
Legislative Prerogative vs. Executive Discretion: Substantive procedural rights and taxpayer obligations are increasingly governed by ministry rulings, guidelines, and directives rather than formal statutes passed by the legislature.
Emerging Frontier in AI and Data Governance: Nationwide property tax aggregation (House Tax 2.0) and AI-driven enforcement require extensive cross-agency data integration. Taxpayer protection must urgently expand to encompass strict data governance—including access limitations, mandatory audit trails, and adherence to the principle of proportionality—to mitigate cumulative data breach and privacy risks.
